一、引言
随着我国高等教育事业的快速发展,高校资产规模不断扩大,资产结构日趋复杂。高校资产不仅是教学、科研活动得以顺利开展的物质基础,也是实现高等教育内涵式发展的重要保障。其中,投资管理作为高校资产管理的重要组成部分,直接关系到国有资产的保值增值与资金使用效益。当前部分高校在投资管理中存在流程不规范、内部控制薄弱等问题,导致投资风险增加,甚至造成国有资产流失。因此,系统梳理高校资产管理工作的流程,并构建科学有效的内部控制策略,尤其针对投资管理领域,具有重要的现实意义。
二、高校资产管理工作的基本流程
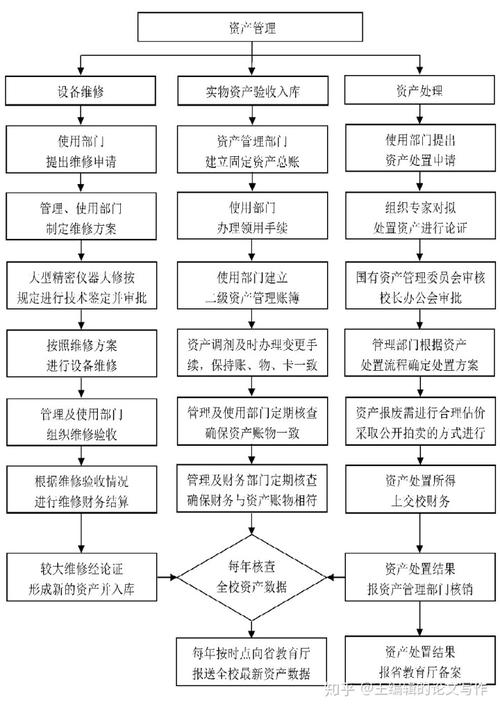
高校资产管理工作一般包括资产配置、资产使用、资产处置三个核心环节,而投资管理则贯穿于资产配置与使用过程之中,并延伸至资产处置后的收益管理。
(一)资产配置阶段
资产配置是高校资产管理的起点,主要包括预算编制、需求论证、采购执行等步骤。投资管理在此阶段表现为:对拟使用财政资金或自有资金进行的对外投资(如购买理财产品、参股企业、设立基金等)进行可行性研究、风险评估和合规性审查。
(二)资产使用阶段
资产使用涉及日常管理、维护、调剂及绩效评价。在投资管理方面,高校需对已投出的资金或资产进行跟踪监控,定期获取被投资单位的财务报告,评估投资回报与风险状况,确保投资方向不偏离学校发展战略。
(三)资产处置阶段
资产处置包括报废、报损、出售、转让等。对于投资形成的股权或债权,处置时须经过资产评估、公开交易、审批备案等程序,防止低价转让或暗箱操作。
三、投资管理内部控制存在的突出问题
(一)决策机制不健全
部分高校缺乏专门的投资决策委员会,投资事项往往由个别领导或部门决定,未经过充分的专家论证和集体决策,导致投资失误频发。
(二)职责分工不清晰
资产管理、财务、审计、法务等部门在投资管理中的职责边界模糊,容易出现推诿扯皮或权力真空,缺乏有效的制衡机制。
(三)风险评估与预警缺失
许多高校未建立投资风险识别、评估与预警体系,对市场风险、信用风险、流动性风险等缺乏量化分析,难以做到早发现、早处置。
(四)监督与评价流于形式
内部审计往往侧重于合规性检查,而忽视投资绩效与风险导向;外部监管信息不对称,难以形成有效约束。
四、投资管理内部控制策略
(一)完善组织架构与职责分工
高校应设立投资管理领导小组或委员会,由校领导、财务、资产、审计、法务及业务专家组成,负责重大投资事项的审议决策。同时明确财务处、资产处、审计处等部门在投资管理各环节的职责,形成相互协调、相互制衡的机制。
(二)规范投资决策流程
建立“提出申请—可行性研究—风险评估—集体决策—审批备案”的标准化流程。对于重大投资,须委托第三方机构出具评估报告,并实行票决制或实名制表决,决策记录完整留痕。
(三)健全风险评估与预警体系
构建投资风险指标体系,包括投资回报率、资产负债率、现金流覆盖率、市场波动敏感度等。引入压力测试和情景分析,设定风险预警阈值,一旦触及阈值及时启动应急响应。
(四)加强投资执行与跟踪管理
对已批准的投资项目,实行专人负责制,建立投资台账,定期编制投资分析报告。财务部门应动态监控资金流向,审计部门每年至少开展一次专项审计,重点检查投资决策合规性、资金安全性及收益真实性。
(五)强化绩效评价与问责机制
将投资绩效纳入高校内部经济责任审计范围,对投资项目的经济性、效率性和效果性进行综合评价。对因违规决策、管理失职造成损失的,严格追究相关人员责任,涉嫌违纪违法的移交纪检监察或司法机关处理。
(六)推进信息化与信息公开
利用资产管理信息系统,实现投资项目的线上审批、实时监控和风险提示。除涉密信息外,投资决策依据、执行情况及收益分配等应按规定在校园内公开,接受师生监督。
五、
高校投资管理是资产管理工作的延伸与深化,其内部控制水平直接影响国有资产的安全与效益。通过梳理资产管理工作全流程,针对投资管理的关键风险点,构建以组织架构、决策程序、风险评估、执行监控、绩效问责和信息化为支撑的内部控制体系,有助于提升高校治理能力,防范财务风险,实现国有资产保值增值。高校还应结合财政部、教育部相关政策要求,持续优化内控机制,推动资产管理从“管住”向“管好、用好”转变。